Как российские производства перестраивают линии на азиатское оборудование, и сколько стоит адаптация
За последние три года российская промышленность пережила крупнейшую технологическую трансформацию со времён 1990‑х. Если раньше предприятия ориентировались в основном на европейских и японских поставщиков, то теперь производство массово переходит на оборудование из Китая, Турции, Индии и Тайваня. Но сама закупка станков — лишь часть задачи. Гораздо сложнее встроить новое оборудование в существующие линии, адаптировать программное обеспечение, обучить персонал и не остановить при этом производство на месяцы.
Китай — главный, но не единственный поставщик
Сегодня основным поставщиком оборудования для российских производств остаётся Китай. Причём речь идёт уже не только о бюджетных решениях: вендоры из Поднебесной заняли целые сегменты промышленного рынка:
- В пищевой отрасли они активно поставляют линии разлива, фасовки и наклейки этикеток.
- В деревообработке китайские бренды почти полностью вытеснили европейские решения в сегменте раскроечных и кромочных станков. Их техника заметно дешевле итальянской, при этом по эффективности уже приблизилась к европейскому уровню.
- В металлообработке рынок практически заняли китайские лазерные станки и труборезы.
- В лёгкой промышленности доминирование Китая стало практически абсолютным.
- Тайвань сохраняет позиции в высокоточном оборудовании — токарных и фрезерных центрах, хотя поставки часто идут через третьи страны.
- Фармацевтика и косметическое производство активно переориентировались на Индию, которая поставляет оборудование для выпуска таблеток, блистеров и мазей.
- Турция усилила позиции в сегменте хлебопекарного и кондитерского оборудования: многие предприятия оценивают печи и тестомесы из этой страны даже выше китайских аналогов.
При этом предприятия постепенно меняют отношение к азиатскому оборудованию. Если в 2022 году многие воспринимали его как временную замену европейским брендам, то сейчас заводы всё чаще предпочитают покупать китайские аналоги напрямую. Причина проста: станки, ввезённые по параллельному импорту, обходятся в несколько раз дороже, а с сервисом и поставкой запчастей остаются серьёзные риски.

Когда можно заменить один станок, а когда придётся менять всю линию
Для предприятий ключевой вопрос сегодня, можно ли ограничиться точечной заменой оборудования или придется перестраивать всю технологическую цепочку. Проще всего ситуация складывается в так называемом дискретном производстве, например в металлообработке, мебельной отрасли или швейных цехах. Там станки работают автономно: оператор переносит деталь от одного этапа к другому, а оборудование не связано в единую цифровую систему.
В таких случаях сломанный европейский станок можно относительно безболезненно заменить китайским аналогом. Например, вместо немецкого лазерного комплекса устанавливают китайский труборез, а дальше заготовка продолжает движение по старой линии. Аналогично можно встроить турецкий этикетировщик в существующий упаковочный участок.
Гораздо сложнее ситуация в непрерывных производствах: пищевой, химической и фармацевтической промышленности. Здесь оборудование связано трубопроводами, датчиками и общей системой управления. Если один элемент не совместим с остальной линией, сбой может остановить весь процесс.
Главная проблема — программная несовместимость. Современные европейские линии работают как единый организм под управлением центральных контроллеров Siemens, Schneider Electric или Allen-Bradley. Китайское оборудование часто использует собственные контроллеры и закрытые протоколы связи. В результате новый узел просто не распознаётся системой.
Инженерам приходится писать специальные программные «переводчики», перепрограммировать контроллеры или даже полностью менять участок линии. В некоторых случаях дешевле сохранить старое европейское оборудование и закупать к нему запчасти через параллельный импорт (хоть это и дорого), чем перестраивать всю систему.
Особенно болезненна интеграция в высокоточных отраслях: авиастроении, микроэлектронике, сложной металлообработке. Даже небольшое изменение допусков может привести к росту брака и полной перенастройке технологической цепочки.
Читайте также: «Импорт комплектующих для станкостроения: логистика и зависимость«.
Почему адаптация часто оказывается сложнее самой покупки
На практике предприятия быстро столкнулись с тем, что азиатское оборудование редко работает по принципу plug-and-play («подключи и работай»). Большинство российских заводов строились вокруг европейской инфраструктуры: Siemens, ABB, Bosch, Schneider Electric. Китайские системы работают по другим стандартам, поэтому внедрение требует серьёзной инженерной адаптации.
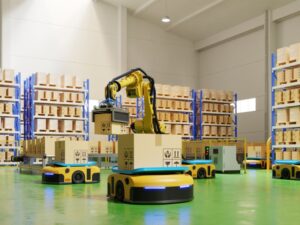
Самая сложная зона — системы автоматизации и управления производством. Специалистам приходится буквально «подружить» разные цифровые языки. Особенно остро проблема проявляется на автоматизированных сборочных линиях, роботизированных участках и складах.
Вторая большая проблема — оснастка и расходники. Европейские патроны, фрезы и крепления часто не подходят к азиатским шпинделям и посадочным местам. Предприятия либо полностью переходят на новые расходные материалы, либо заказывают переходники у российских производителей.
Дополнительные сложности создаёт энергетическая инфраструктура. Азиатское оборудование массового сегмента зачастую чувствительнее к скачкам напряжения и требует установки новых стабилизаторов, силовых кабелей и защитных систем.
Отдельная проблема — документация. Если европейские производители традиционно поставляли подробные схемы и инструкции, то часть азиатских поставщиков ограничивается переводами низкого качества. Иногда реальные схемы подключения не совпадают с документацией, и инженерам приходится вручную проверять проводку и конфигурацию оборудования.
Ошибки, которые обходятся предприятиям дороже всего
За последние годы российские компании накопили большой опыт неудачных закупок, и сегодня рынок уже хорошо понимает основные риски. Самая распространённая ошибка — покупка «железа» без сервисной инфраструктуры. Низкая цена оборудования часто оказывается ловушкой: после первой поломки выясняется, что у поставщика нет склада запчастей, сервисной службы или инженеров в России. В итоге простой производства обходится значительно дороже экономии на закупке.
Ещё одна проблема — работа через посредников, выдающих себя за производителей. Многие торговые компании в Китае закупают оборудование у разных фабрик и продают его под собственным брендом. В результате одинаковые станки, купленные с разницей в год, могут иметь совершенно разную электронику и комплектующие.
Поэтому предприятия всё чаще проводят аудит поставщиков, отправляют инженеров на заводы и требуют тестирования оборудования на собственном сырье ещё до поставки. Особенно осторожно компании стали относиться к параллельному импорту европейского оборудования. Риски здесь связаны не только с отсутствием гарантии, но и с возможной удалённой блокировкой программного обеспечения.
Кадровый дефицит стал основной проблемой промышленности
После смены оборудования предприятия столкнулись с ещё одной сложностью — нехваткой специалистов, которые могут это новое оборудование обслуживать. Наиболее востребованными стали инженеры-интеграторы и специалисты по пусконаладке, умеющие работать с азиатскими системами управления и промышленными контроллерами. Таких кадров на рынке немного, поэтому компании активно переманивают сотрудников у дилеров и сервисных организаций.
Параллельно предприятия начали массово переобучать собственных инженеров, которые раньше работали исключительно с Siemens или Fanuc. Многие дилеры азиатского оборудования уже создают собственные учебные центры, переводят документацию и формируют команды сервисной поддержки.
По оценкам участников рынка, именно наличие локальной техподдержки сегодня становится главным фактором выбора поставщика — зачастую оно даже важнее цены оборудования.
Сколько стоит адаптация производства
Для многих предприятий главным сюрпризом стала стоимость внедрения нового оборудования. Часто расходы на адаптацию достигают 20–30% от цены самого станка.
Самая дорогая часть — программная интеграция. Если оборудование нужно встроить в существующую линию, предприятия нанимают системных интеграторов, которые переписывают контроллеры и настраивают обмен данными между машинами. Дополнительные расходы связаны с пусконаладкой: приглашением иностранных инженеров, переводчиков, проживанием сервисных команд.
Существенные затраты уходят на модернизацию инфраструктуры цеха: замену электрики, установку стабилизаторов напряжения, адаптацию систем подачи воздуха, воды и вентиляции.
Чтобы снизить финансовую нагрузку, многие заводы переходят на поэтапную модернизацию. В дискретных производствах предприятия постепенно заменяют отдельные станки, сохраняя работающие европейские участки.
В непрерывных производствах такой подход работает хуже: попытка встроить отдельные китайские узлы в старую европейскую линию часто приводит к постоянным сбоям и дополнительным расходам на интеграцию.
Поэтому предприятия всё чаще используют промежуточные решения: реверс-инжиниринг запчастей, автономные производственные ячейки или льготное финансирование через государственные программы поддержки промышленности.
Читайте также: «Какие успехи у России в области импортозамещения?«
Что российские компании уже научились делать сами
Несмотря на зависимость от азиатской электроники, за последние годы российская промышленность заметно продвинулась в нескольких направлениях. Прежде всего — в промышленном программном обеспечении. Российские компании активно разрабатывают системы автоматизации, SCADA-платформы (supervisory control and data acquisition, диспетчерское управление и сбор данных), системы машинного зрения и управления складами.
Быстро развивается обратный инжиниринг: предприятия научились сканировать импортные детали, анализировать материалы и выпускать собственные аналоги сложных компонентов.
Серьёзный рост показывает производство ёмкостного и конвейерного оборудования для пищевой и химической промышленности.
Ещё одно частично импортозамещающее направление — гибридная сборка станков. Российские предприятия производят тяжёлые станины и механические элементы, а электронную начинку закупают в Китае и на Тайване.
Наконец, активно развиваются аддитивные технологии — промышленная 3Д-печать металлом и композитами, которая позволяет выпускать уникальные детали для авиастроения, приборостроения и машиностроения.
По сути, российская промышленность постепенно приходит к новой модели: тяжёлая механика, программное обеспечение и инженерная интеграция локализуются внутри страны, а массовая электроника и часть комплектующих поставляются из Азии.
Текст: Екатерина Евдокимова, соучредитель и управляющий партнёр первой в России частной особой экономической зоны «Ступино КВАДРАТ».
Фото: «ПромоГрупп Медиа».